
2027 年机器人数据行业现状:单目退场、双目稀缺,触觉成为下一片前沿
基于 180 场行业对话与 47 家数据生产商审核,拆解机器人数据的价格层级、双目供给缺口与触觉硬件瓶颈,并计算各模态做到百万美元收入所需小时数。
用 180 场对话拼出的市场快照
来源:The State of Robotics Data In 2027,Sam Padilla,X 长文,2026 年 11 月 8 日。
实验室在买什么、愿意付多少钱,以及 2027 年机器人数据会走向哪里。
机器人行业正在吸引更多公司、更多资本和更多数据买家。与此同时,实验室真正需要的数据类型正在快速变化。来自相邻 AI 市场的成熟企业开始进入,竞争越来越激烈,最容易获得的那部分供给已经迅速贬值。
这份分析建立在大量直接交流之上。Sam Padilla 在 46 天里进行了 180 场会议。发布上一家公司 Eidon AI 的复盘之后,他与机器人领域的投资人、研究者和创始人进行了深入沟通。他还通过 ByCruX 审核了 47 家数据生产商,并收集了它们详细的数据规格。这些信息又与他和 Varun Nair 在 Robotics Map 上建立的行业地图相互印证。
这不是一份严格意义上的统计学普查,而是从供给侧出发的市场快照,并用买家反馈、投资人判断、公开公告、融资活动和生产者库存进行交叉验证。核心结论很明确:需求仍在增长,但质量门槛正在快速抬高。单目第一人称视频已经商品化,双目采集正在成为新的最低标准,触觉数据则是下一片前沿,尽管它仍然昂贵、碎片化,而且许多核心科学问题尚未解决。
一小时机器人数据值多少钱
本文中的价格来自对话与研究后的最佳估计。这个市场以不透明著称,因此这些数字应被理解为方向性的区间,而不是公开价目表。
一小时机器人数据的价值取决于五个主要因素:模态、地理区域、环境、排他性和标注。模态是最重要的决定因素,因为它决定了记录中包含哪些信息,以及采集到底有多难。其余四个因素会在这一模态原本的价格区间内,把具体价格向上或向下推动。
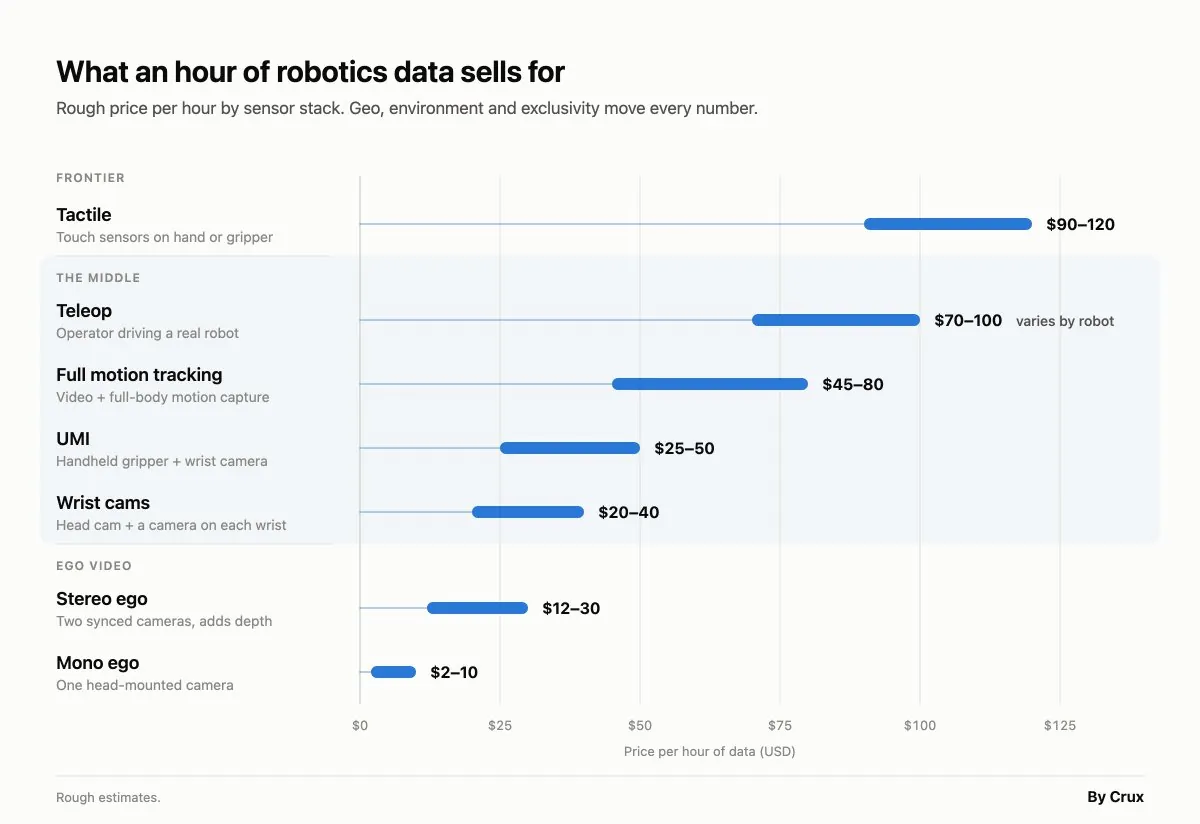
| 数据模态 | 采集内容 | 每小时价格估计 |
|---|---|---|
| 触觉 | 人手或机器人夹爪上的触觉传感器 | 90 至 120 美元 |
| 遥操作 | 操作员驱动真实机器人,同时记录观察和动作 | 70 至 100 美元,取决于机器人 |
| 全身动作跟踪 | 视频与全身运动学数据 | 45 至 80 美元 |
| UMI | 手持平行夹爪与腕部相机 | 25 至 50 美元 |
| 腕部相机 | 头戴相机与双腕相机 | 20 至 40 美元 |
| 双目第一人称视频 | 两台同步相机,可补充深度信息 | 12 至 30 美元 |
| 单目第一人称视频 | 一台头戴相机 | 2 至 10 美元 |
模态决定价格上限
机器人数据集最根本的任务是记录运动。但没有任何两个实验室需要完全相同的动作,也没有任何两个采集团队会以完全相同的方式记录这些动作。正是这种差异,让一小时训练数据的价格既可能只有约 5 美元,也可能超过 100 美元。
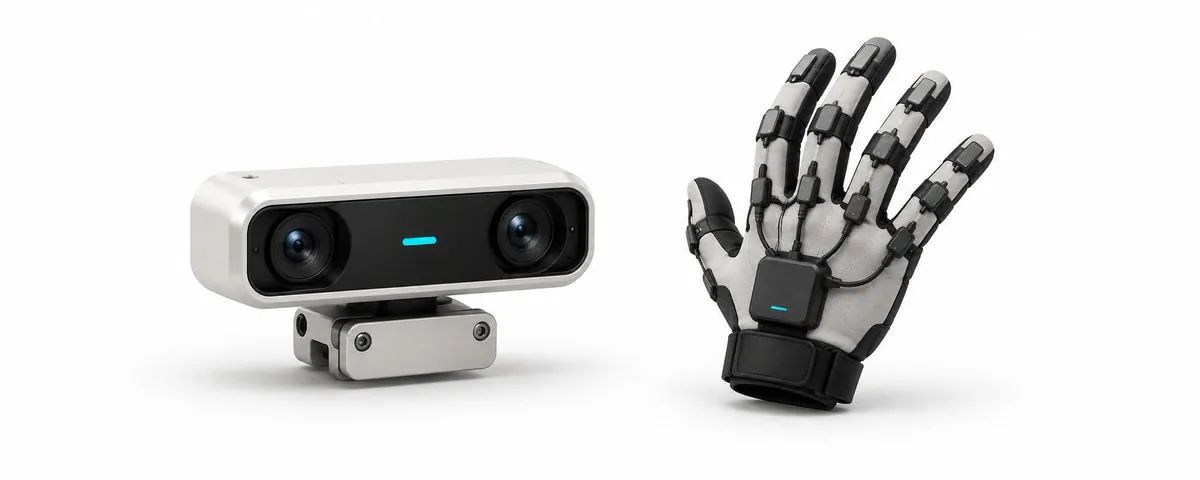
最简单的一端是第一人称视频。单目第一人称视频只使用一台相机,例如把手机绑在人的头上。双目第一人称视频使用两条基线已知的镜头和传感器。两幅画面匹配后可以估计深度,因此它比单目相机多提供了直接的空间结构。
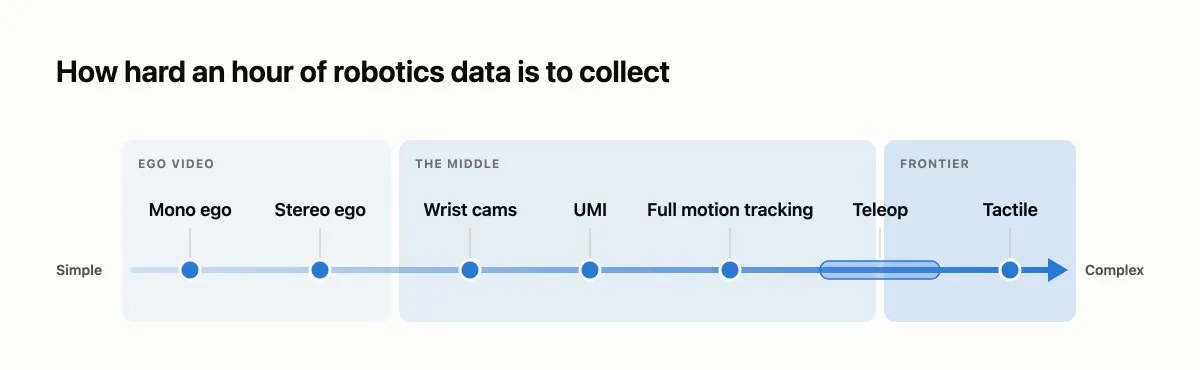
触觉数据位于最远端。多种传感路线正在竞争,目前还没有任何一种成为标准。传感器之间的迁移能力、人与机器人末端执行器上的可用性,以及反复接触后的耐久性,都仍有待回答。即便如此,行业已经形成一个较广泛的共识:触觉是下一片前沿。
市场中间层则把视频与其他观察信息组合起来,为纯粹的第一人称画面补充上下文。这一层包括腕部相机、UMI 式手持平行夹爪、全身运动学和遥操作。它们的价值在于揭示手、夹爪或身体的实际运动,而不只是头戴视角看到的场景。
影响价格的四个变量
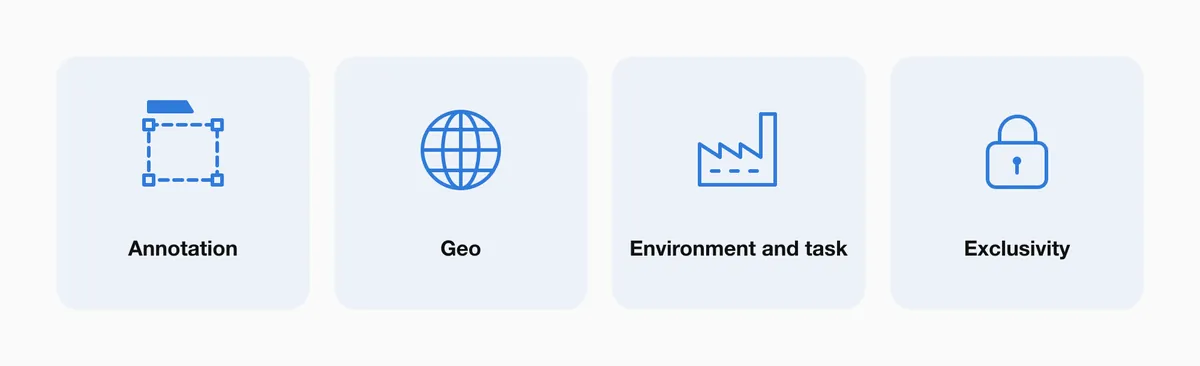
地理区域。美国数据通常位于每种模态价格区间的上沿,因为美国环境是许多美国机器人公司的部署目标。最受追捧的是与未来部署地点相似的真实场景。另一端,来自印度和东南亚的第一人称数据已经饱和。许多买家已经拥有超过需求的供给,因此价格处于低位,一些买家甚至完全停止购买。
环境与任务。商业环境比住宅环境更值钱。过去的大部分采集发生在家庭中,因此家庭数据更容易获得,稀缺性也更低。企业环境更难进入,所以暖通技师、电工或其他真实工作过程的录像会获得溢价。
排他性。独家数据会以更高价格出售,因为买家买到的不只是一份副本,还在付费阻止竞争对手获得同一批数据。目前相当大一部分采集业务已经与排他协议绑定。
标注。带标签的数据当然比原始数据更贵,但标注对每小时价格的提升并没有许多创始人想象得那么大。一些公司明显过度押注标注,把它当作核心差异化,而底层传感器模态和进入高价值环境的权限仍然更重要。
与其记住一张固定价目表,不如理解这些因素如何相互作用。这样,供应商才能从第一性原理判断需求会往哪里移动,哪些采集计划不值得融资,以及什么样的投入可能形成持久价值。
单目已经商品化,双目的供给却仍然受限
2024 年 Eidon AI 刚起步时,付钱让人把手机绑在头上、记录日常任务,看起来还是一件很奇怪的事。当时的机器人行业存在巨大的第一人称视频空白,也没有人确定真正有用的数据会从哪里产生、哪种采集设备会占据主导。
两年后,市场已经明显转向。多家实验室停止购买单目第一人称数据,尤其是来自印度、中国和东南亚的数据。供给已经饱和,研究兴趣也越过了单目画面所能提供的范围。单目视频曾经是把人类经验带入机器人学习的第一种大规模方式,但缺少显式深度和几何信息,限制了它现在能发挥的作用。
ByCruX 收到的提交进一步印证了这一变化。单目第一人称视频仍然是最常见的供给,而且高度集中在印度、菲律宾、巴基斯坦和东南亚。除了少数拥有大规模美国独家单目业务的采集者之外,几乎所有接受访谈的采集团队都已经转向双目,或者正在积极尝试转向双目。
双目理论上便宜,实际上供给稀缺
双目显著提高了行业进入门槛。低端双目相机的物料成本约为 200 美元,高质量成品系统则可能超过 1,000 美元。为 100 名采集者配备双目硬件,意味着约 5 万美元的前期投入,这还不包括人工、运营、废片和处理成本。
硬件门槛造成了特殊的供给状态。ByCruX 审核的生产者中,约四分之一列出双目能力。只有两家拥有真正可现货供应的双目数据,合计约 1,750 小时。其余大多数生产者按订单采集,或者已经处于独家协议之中。
许多采集团队通过收入分成或独家协议来融资部署双目设备。买家和数据合作方承担部分硬件成本,以换取未来供给的优先访问权。这使市场看起来非常活跃,但真正能让新买家立即购买的库存却很少。
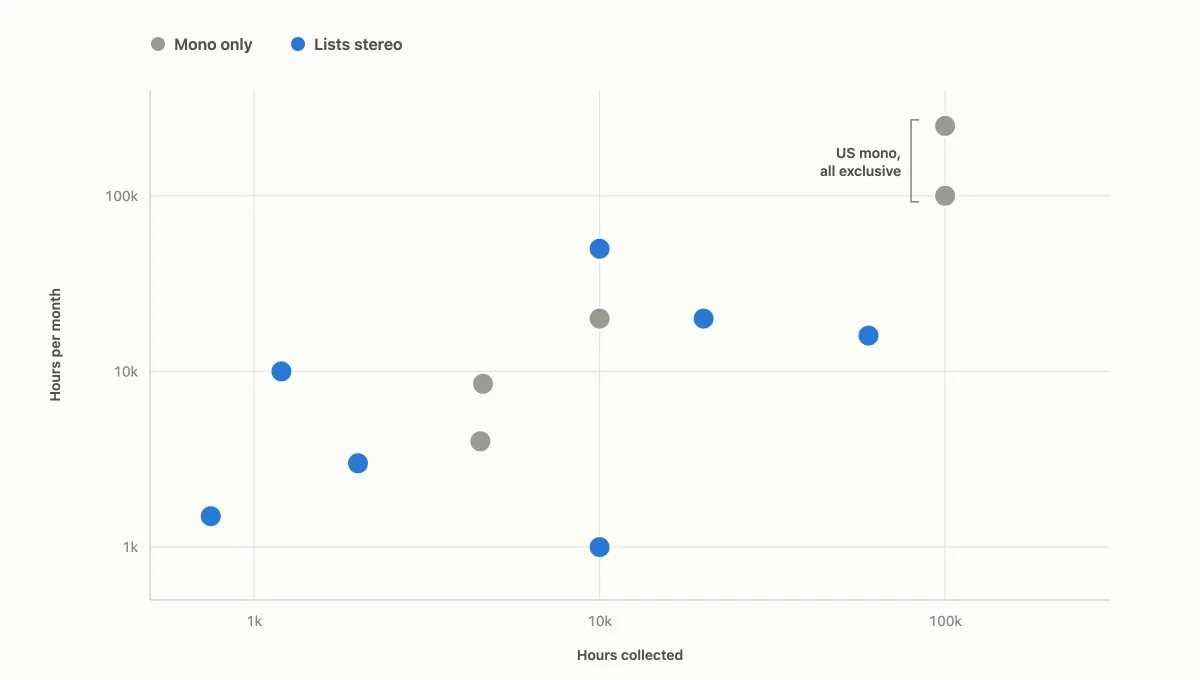
供给短缺创造了一个二级机会。理解数据采集经济、并能围绕自身硬件提供支持的立体相机制造商,会面对强劲需求。问题不只是卖出一台相机。采集方还需要稳定的同步、标定、现场支持、耐用安装结构,以及能够支撑多地部署的供应链。
因此,准确的市场判断不是简单的“双目更好”,而是:双目已经成为新的基线,但几乎没有无需关系就能买到的双目数据,可靠供应商也很难找到。硬件迁移把一个信息产品变成了运营密集型业务。
触觉数据是下一片前沿
触觉是许多买家正在寻找的下一类数据,也很可能主导下一阶段的机器人数据竞争。在早期评估 Eidon Gloves 时,触觉数据的报价最高达到每小时 120 美元。需求很强,供给却很薄。
今天的大多数触觉数据集规模较小,偏研究导向,而且建立在不同传感器上。它们足以微调已有模型,例如 T-Rex:触觉反应式灵巧操作,也足以训练某一类特定策略。但它们远远不足以预训练通用机器人基础模型。
这个阶段很像几年前的 ego 视频。当时很难想象能建立足够大的预训练语料,而今天已经有以 10 万小时计的开源第一人称视频数据集。触觉采集比视频复杂得多,但建立第一个足以与视频一起支撑预训练的触觉语料,已经成为一场正在进行的竞赛。
触觉为什么比视频更难
视频从远处记录场景。触觉则通过位于人与物或机器人与物之间的硬件记录接触。因此,信号与传感器、标定、安装几何、采样率和材料特性紧密绑定。行业没有统一传感器,一个触觉设备上训练的模型能多好地迁移到另一台设备,仍是开放研究问题。
现实约束同样严重。触觉手套往往笨重,会损害灵巧性。大多数手套的耐久性还没有经过大规模独立测试。一双设备价格在 4,500 至 8,000 美元之间,为 100 名采集者部署设备需要 45 万至 80 万美元,约为双目采集投入的十倍。
单位经济性直接暴露了风险。按每小时 100 美元计算,每双设备必须产生 45 至 80 小时的合格销售,才能仅收回硬件成本。这还没有计算劳动力、废片、处理、维护、更换,以及管理分布式采集团队的成本。
现在许多采集方都声称自己能够生产触觉数据,但要规模化产出干净、可复用、文档完整的接触数据非常困难。这种模糊性也为采集硬件公司创造了机会。随着制造规模扩大,设备价格会下降,而当前价格让硬件生意在买家愿意为可用数据付费时很有吸引力。
市场正在走向成熟
传统机器人行业之外的大型公司正在进入物理 AI 数据市场。Defined.ai 在 CES 上扩展到这一品类。DoorDash 推出一项产品,付钱让配送员拍摄叠衣服等任务,用于训练 AI 和机器人模型。其他数据、云服务和标注公司也在研究这个市场,因为它的运营模式与它们已经熟悉的业务有相似之处。
后期融资也在加速。XDOF 在 6 月融资 7,000 万美元,并有报道称其正在讨论以 12 亿美元估值再进行一轮融资。Mecka 在 10 月完成 6,000 万美元 B 轮。大型 LLM 数据供应商 Micro1 表示,机器人业务已经贡献超过 1 亿美元年化收入。
这些数字并不意味着每家数据创业公司都拥有持久优势。它们说明,买家和投资人已经相信机器人数据足以支撑规模化公司,同时也抬高了缺少差异化供给者的竞争成本。
在 Robotics Map 上,“数据服务”已经成为第三大类别,仅次于机器人制造商和部署商。几乎每周都有新参与者进入。已经向 AI 实验室销售运营数据或 CAD 的公司,也把经纪人网络扩展到机器人行业。Polyshares 与 Amelia Robotics 建立机器人合作伙伴关系就是一个例子。
这些变化指向 180 场会议得出的一个简单结论:机器人数据剩余的两个护城河是硬件和关系。处理、质量控制、运营、标注、可视化和仿真工具都很重要,也都是有价值的能力,但它们正逐渐成为基础设施。竞争对手可以自建或购买其中大部分能力。真正难以复制的是经过标定的设备网络,以及让采集者进入高价值环境的信任和权限。
这就是为什么拥有实验室关系的公司都在尝试变现,也是为什么聚合器市场迅速拥挤。关系层之所以有价值,是因为它解决了访问问题;当许多中间商争夺同一批有限供给时,这一层又会变得脆弱。
做到 100 万美元收入需要多少小时
越来越多人认为,机器人行业即将解决数据问题。这个判断有一定道理。短短几年内,人类已经生产了数百万小时第一人称视频。单目视频如今充足而廉价,双目正在成为基线,触觉则比 2024 年的 ego 视频处在更早的供给阶段。
但供给充足并不能回答一个新供应商应该把钱投向哪里。一个有用的测试,是计算产生 100 万美元收入需要多少合格小时。结果高度依赖每小时价格,同时也揭示了规模与采集复杂度之间的权衡。
| 模态 | 示意价格 | 做到 100 万美元所需小时 | 市场含义 |
|---|---|---|---|
| 单目第一人称 | 每小时 5 美元 | 20 万小时 | 极高产量,利润率很薄且持续下降 |
| 双目第一人称 | 每小时 20 美元 | 5 万小时 | 所需体量只有单目的四分之一,硬件已经可以商业采购 |
| 腕部相机 | 每小时 30 美元 | 3.3 万小时 | 无需完整机器人即可补充手部层级上下文 |
| UMI | 每小时 37.5 美元 | 2.7 万小时 | 用便携硬件记录夹爪运动和视角 |
| 全身动作 | 每小时 60 美元 | 1.7 万小时 | 信息密度更高,但采集运营更复杂 |
| 遥操作 | 每小时 85 美元 | 1.2 万小时 | 以溢价提供机器人相关的动作数据 |
| 触觉 | 每小时 100 美元 | 1 万小时 | 所需体量低,但硬件和迁移问题仍未解决 |
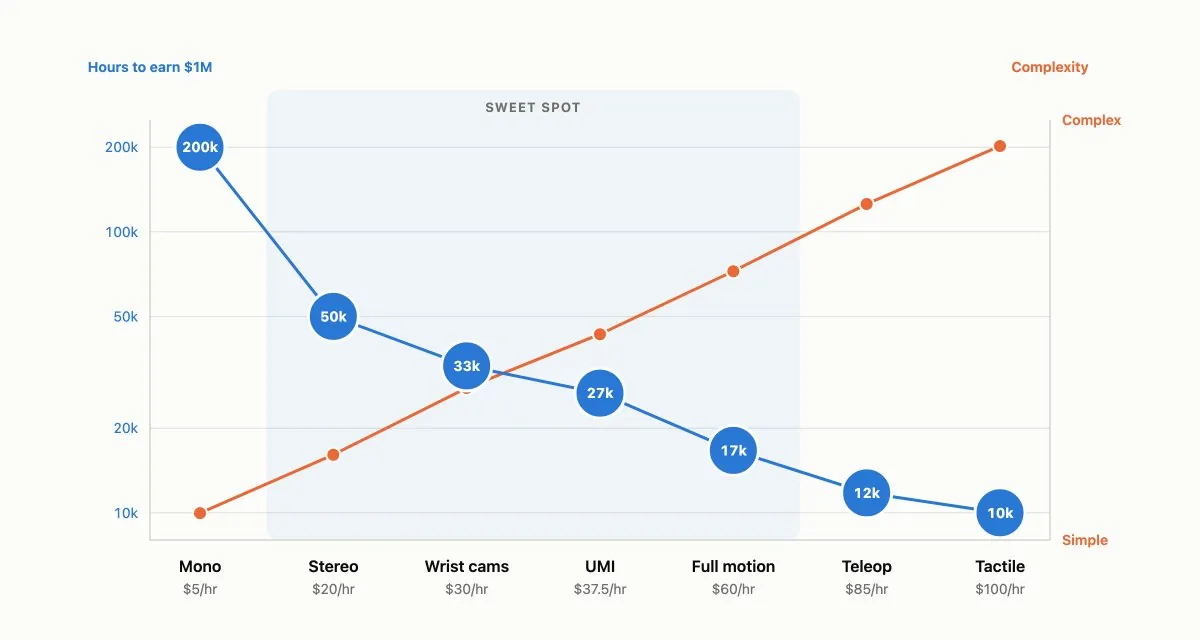
按每小时 5 美元计算,单目需要 20 万小时合格数据才能做到 100 万美元收入。这是一种依赖巨大体量、利润率很薄且很可能继续下降的生意。按每小时 100 美元计算,触觉只需要 1 万小时,但硬件昂贵且不成熟,买家也仍然不知道触觉模型在不同传感器之间能迁移到什么程度。
中间层是今天最经济合理的押注。双目、腕部相机、UMI 和全身动作跟踪,达到同样收入所需小时数大约只有单目的四分之一到十二分之一。这些硬件已经存在,可以立即出货,成本也远低于大规模触觉部署。同时,它们生成的数据结构与当前机器人学习需求高度匹配。
投资结论不是忽略触觉,而是不同层级的时机不同。单目已经商品化;双目和带传感器的中间层今天就可以投资;触觉之所以潜在回报最高,正是因为硬件、数据格式、迁移学习和规模化运营都还没有解决。
到 2027 年,什么会改变
需求不会放缓,但门槛会继续上升。买家已经不会再为任何一小时人类活动录像支付同样价格。他们需要几何信息、动作上下文、经过标定的硬件、高价值环境、真正有意义的排他性,以及越来越多的触觉。
市场也会更拥挤。大型数据供应商、众包平台、硬件公司、聚合器和专业采集网络正在汇聚到同一个机会上。建立强机器人数据公司的窗口仍然开放,而且很可能延续到明年,但它不会无限期地维持当前条件。
对机器人团队而言,实际教训是数据采集已经成为系统问题。一个数据集不只是由小时数定义,还由传感器组合、标定、环境、任务分布、元数据、权利关系,以及让采集得以发生的关系网络共同定义。
对供应商而言,最便宜的采集方式未必会成为最好的生意。单目打开了市场,但双目建立了硬件和运营门槛;触觉又建立了更高的门槛。下一阶段的赢家,会是那些能在市场完全成熟之前,把门槛转化为可靠、可重复供给的团队。
原文来源:The State of Robotics Data In 2027,Sam Padilla,2026 年 11 月 8 日发布。相关链接包括 Robotics Map、Capture Hardware 和 T-Rex。
原文来源:Sam Padilla / Xhttps://x.com/theSamPadilla/status/2119497107446878510